মঙ্গলবার | ১৫ সেপ্টেম্বর, ২০২৬ | ৩১ ভাদ্র, ১৪৩৩
প্রতিষ্ঠার প্রায় তিন দশক পেরিয়ে গেলেও নানা সংকট ও অনিয়মের কারণে এখনো কাঙ্ক্ষিত অবস্থানে যেতে পারেনি বাংলাদেশ কমার্স ব্যাংক। উচ্চ খেলাপি ঋণ, তারল্য সংকট, মূলধনের ঘাটতি এবং দীর্ঘদিনের নানা অনিয়ম ব্যাংকটির জন্য বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে। তবে এসব সংকট কাটিয়ে ব্যাংকটিকে লাভজনক ও শক্তিশালী প্রতিষ্ঠানে পরিণত করার উদ্যোগ নেওয়া হয়েছে।
নতুন ব্যবস্থাপনা পরিচালক (এমডি) দায়িত্ব নেওয়ার সময় ব্যাংকটির খেলাপি ঋণের হার ছিল প্রায় ৬০ শতাংশ। ইতোমধ্যে তা কমে প্রায় ৫০ শতাংশে নেমেছে। আগামী ডিসেম্বরের মধ্যে খেলাপি ঋণের হার ২০ শতাংশে নামিয়ে আনার লক্ষ্য নিয়ে কাজ করছে ব্যাংকটি। এ জন্য ঋণ আদায় জোরদার করার পাশাপাশি দীর্ঘদিনের অনিয়ম ও দুর্বলতা কাটিয়ে ব্যাংকের অভ্যন্তরীণ সুশাসন প্রতিষ্ঠার ওপরও গুরুত্ব দেওয়া হচ্ছে।বাংলাদেশ কমার্স ব্যাংকের শেয়ার কাঠামোর ৫১ শতাংশ সরকারের মালিকানাধীন। এর মধ্যে সোনালী, অগ্রণী ও জনতা ব্যাংকসহ বিভিন্ন সরকারি প্রতিষ্ঠানের অংশ রয়েছে। অপরদিকে, বাকি ৪৯ শতাংশ শেয়ার মূলত আমানতকারীদের মালিকানায় ছিল। বিভিন্ন প্রক্রিয়ায় এসব শেয়ার ইতোমধ্যে বিভিন্ন প্রতিষ্ঠানের কাছে হস্তান্তর হয়েছে এবং কিছু শেয়ার হস্তান্তরের প্রক্রিয়াও চলমান রয়েছে।
অন্যদিকে, দীর্ঘদিনের তারল্য সংকট মোকাবিলায় বাংলাদেশ ব্যাংকের কাছে ২ হাজার ২২০ কোটি টাকা সহায়তা চেয়েছে বাংলাদেশ কমার্স ব্যাংক। একই সঙ্গে ব্যাংকটির পরিশোধিত মূলধন প্রায় ১৯৮ কোটি ৭০ লাখ টাকা থেকে বাড়িয়ে ৫০০ কোটি টাকায় উন্নীত করার উদ্যোগ নেওয়া হয়েছে। ভবিষ্যতে শেয়ারবাজারে তালিকাভুক্ত হওয়ারও পরিকল্পনা রয়েছে ব্যাংকটির।
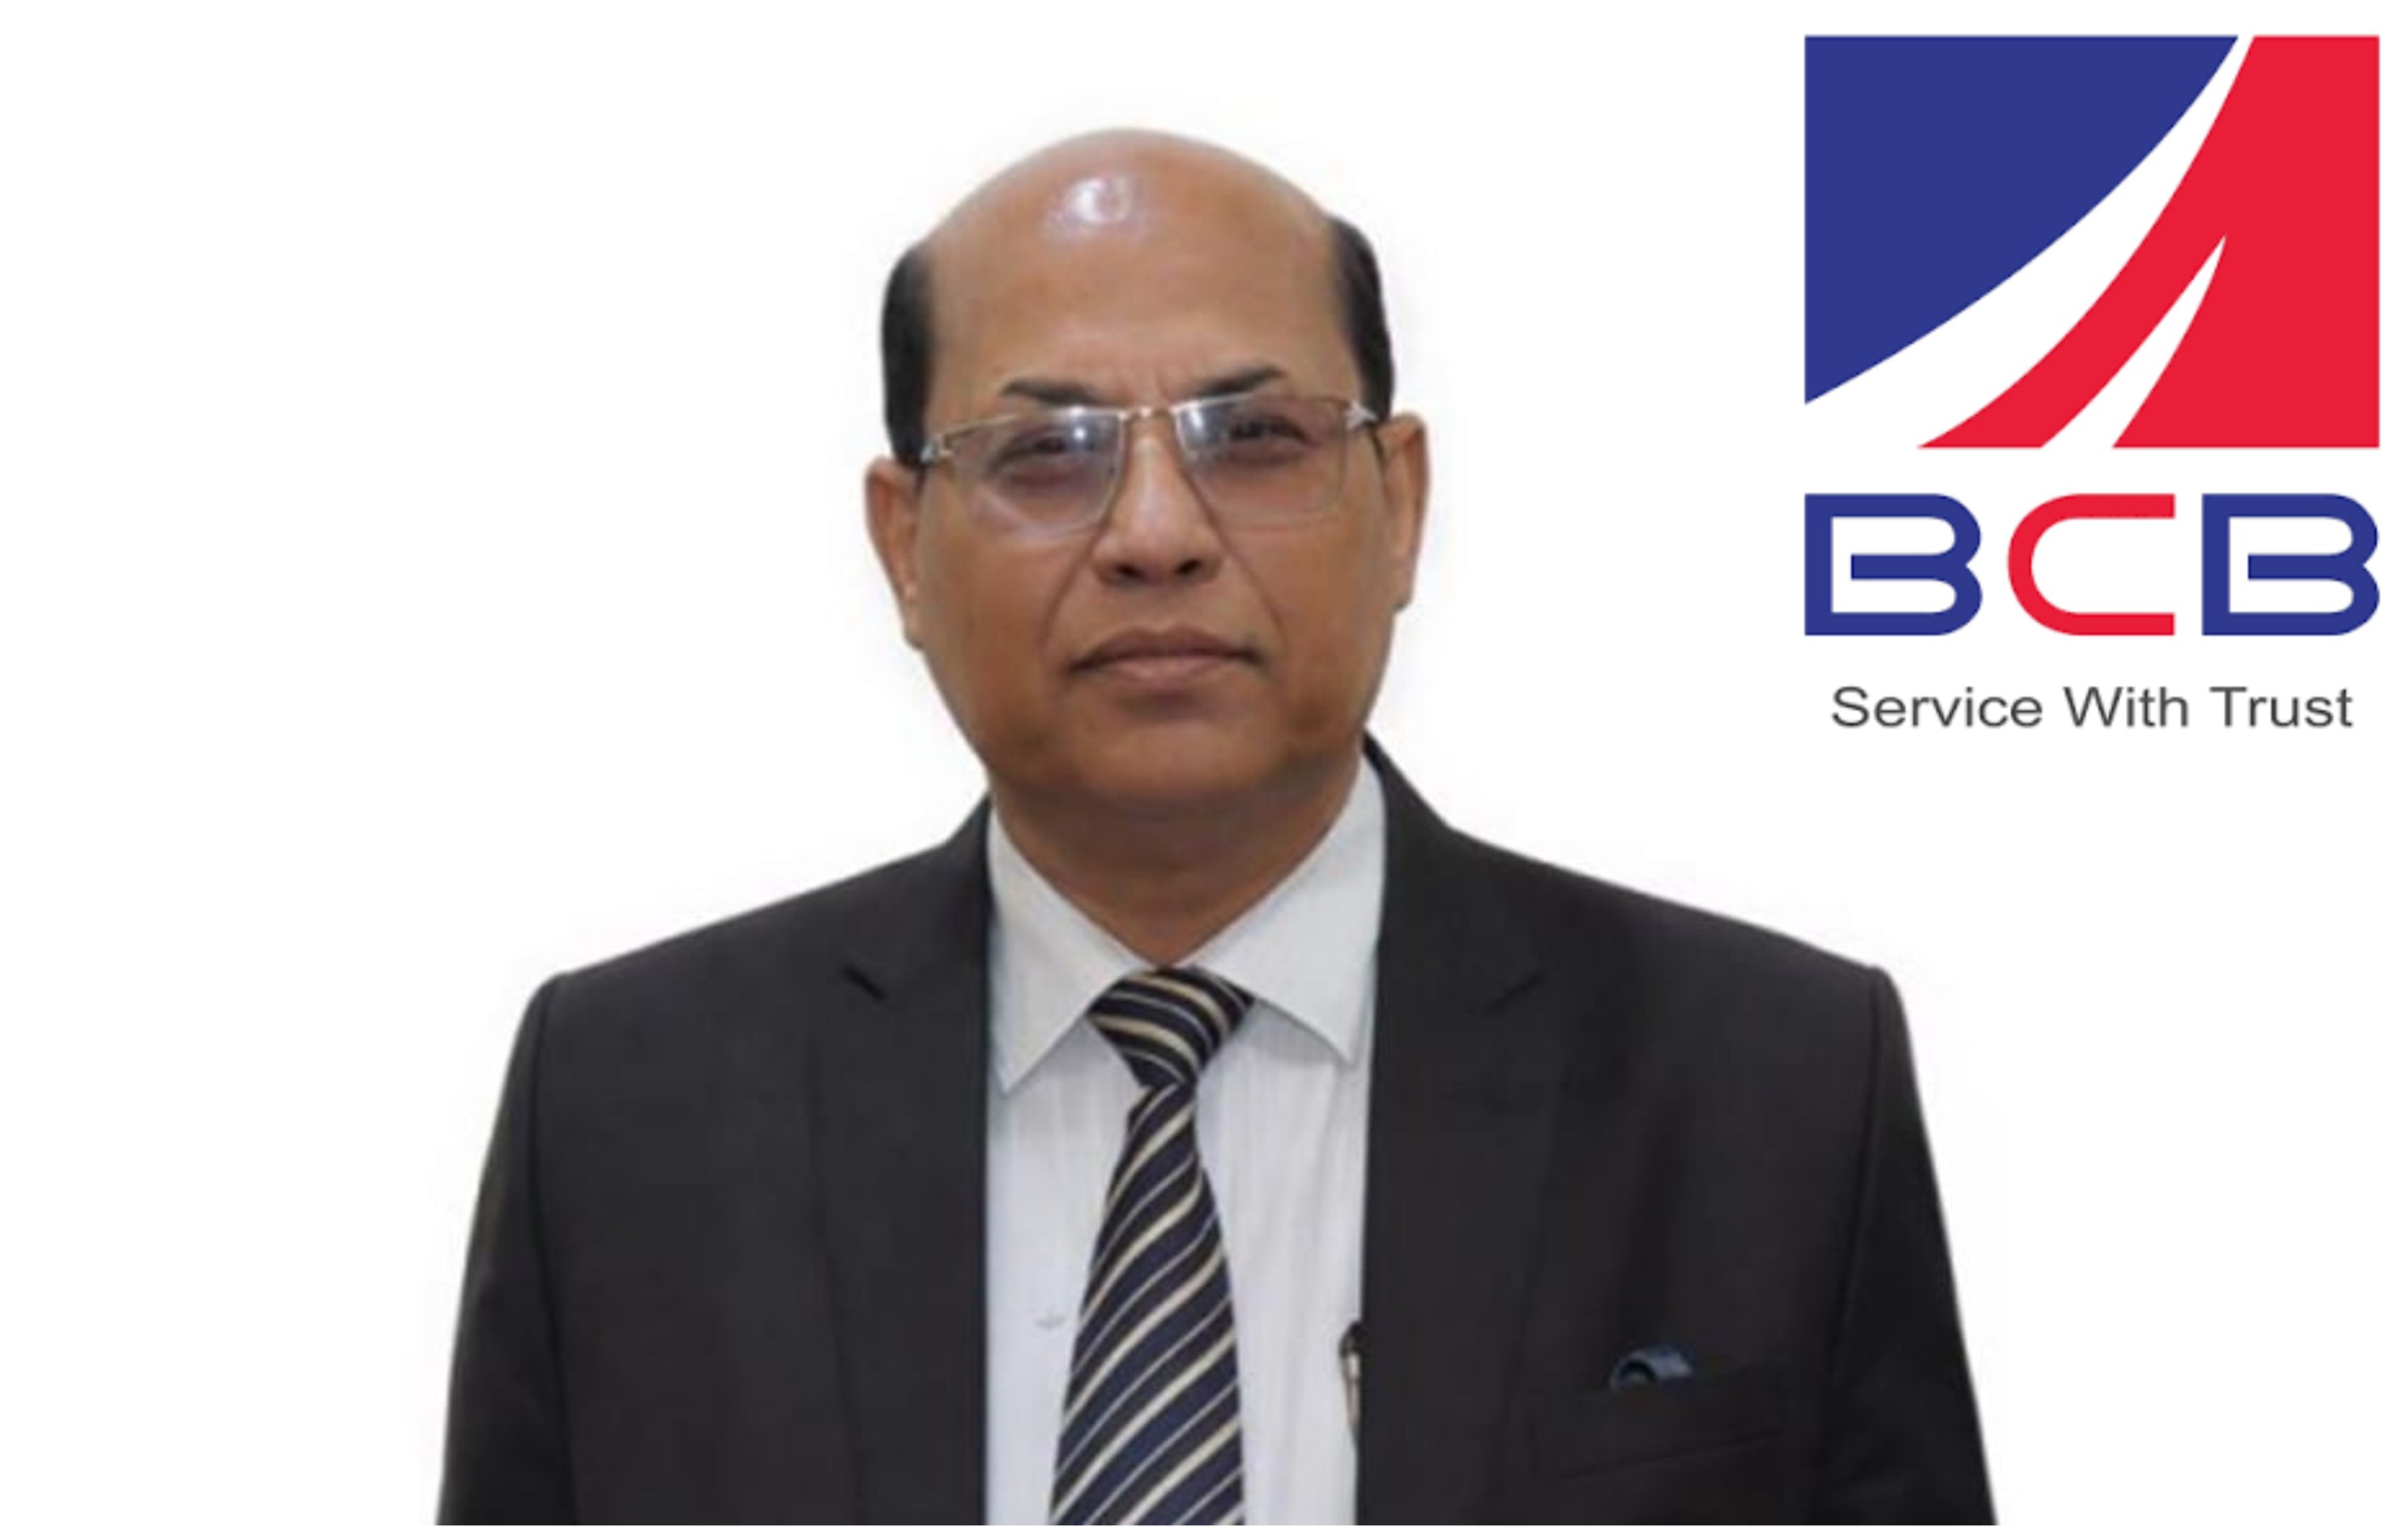
ব্যাংকটির ২৮তম প্রতিষ্ঠাবার্ষিকী উপলক্ষে বর্তমান আর্থিক পরিস্থিতি, উচ্চ খেলাপি ঋণ, তারল্য সংকট, মূলধন বাড়ানোর উদ্যোগ, শেয়ার কাঠামো, ব্যবসা সম্প্রসারণ এবং ভবিষ্যৎ পরিকল্পনা নিয়ে একান্ত কথা বলেছেন বাংলাদেশ কমার্স ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) ওবায়দুল হক। ঢাকাওয়াচ এর বিজনেস এডিটর ফরিদ উদ্দিন শ্রাবণের সঙ্গে একান্ত সাক্ষাৎকারে তিনি তুলে ধরেছেন সংকট কাটিয়ে ব্যাংকটিকে ঘুরে দাঁড় করানোর পরিকল্পনা, খেলাপি ঋণ কমানোর কৌশল, সুশাসন প্রতিষ্ঠার উদ্যোগ এবং আগামী দিনের লক্ষ্য।
ঢাকাওয়াচ: প্রতিষ্ঠার প্রায় তিন দশক পার হলেও বাংলাদেশ কমার্স ব্যাংক এখনো শেয়ারবাজারে তালিকাভুক্ত হতে পারেনি। এর কারণ কী?
ওবায়দুল হক: শেয়ারবাজারে তালিকাভুক্ত হওয়ার জন্য বাংলাদেশ সিকিউরিটি এক্সচেঞ্জ কমিশন (বিএসইসি) বিভিন্ন নীতিমালা ও শর্ত পূরণ করতে হয়। এর মধ্যে টানা তিন বছর মুনাফায় থাকা, প্রয়োজনীয় মূলধন সংরক্ষণ, প্রভিশন ঘাটতি না থাকা এবং খেলাপি ঋণের হার নির্ধারিত সীমার মধ্যে রাখার মতো বিষয় রয়েছে। অতীতে আমরা এসব শর্ত পুরোপুরি পূরণ করতে পারিনি। তবে বর্তমানে ব্যাংককে সেই অবস্থানে নিয়ে যাওয়ার জন্য কাজ চলছে। ভবিষ্যতে শেয়ারবাজারে তালিকাভুক্ত হওয়ার বিষয়ে আমাদের পরিকল্পনা রয়েছে।
ঢাকাওয়াচ: ব্যাংকের পরিশোধিত মূলধন কত টাকায় উন্নীত করার পরিকল্পনা নিয়েছেন?
ওবায়দুল হক: বর্তমানে ব্যাংকের পরিশোধিত মূলধন প্রায় ১৯৮ কোটি ৭০ লাখ টাকা। নতুন ব্যাংক প্রতিষ্ঠার ক্ষেত্রে ৫০০ কোটি টাকা মূলধন লাগে। বাংলাদেশ কমার্স ব্যাংকের পরিশোধিত মূলধনও ৫০০ কোটি টাকায় উন্নীত করা প্রয়োজন। এ বিষয়ে সরকারের কাছে একাধিকবার চিঠি দেওয়া হয়েছে এবং বৈঠকও হয়েছে। প্রস্তাবটি মন্ত্রিসভায় অনুমোদনের পর সংসদে যাবে। বিলটি পাস হলে রাইট শেয়ার ইস্যুর মাধ্যমে বর্তমান শেয়ারহোল্ডারদের কাছ থেকে মূলধন সংগ্রহ করে তা ৫০০ কোটি টাকায় উন্নীত করা সম্ভব হবে।
ঢাকাওয়াচ: সম্প্রতি কমার্স ব্যাংকে ১০০ কোটি টাকা ডিপোজিট নিয়ে নানা আলোচনা সমালোচনা হওয়ার কারন কী?
ওবায়দুল হক: এই মুহুর্তে আমাদের তারল্যসংকট, ব্যাংক টি কে বাঁচাতে ডিপোজিটের বিকল্প নাই। যারা আস্থা রেখে ১০০ কোটি টাকা ডিপোজিট রেখেছে এবং যারা এই ডিপোজিটের সংগে জড়িত তাদের প্রতি কৃতজ্ঞ। আমাদের অগ্রযাত্রায় আপনারা সহ সকল গ্রাহকেরা সহযোগিতা চাই।
ঢাকাওয়াচ: বর্তমানে ব্যাংকের সবচেয়ে বড় সমস্যা কী?
ওবায়দুল হক: দুটি বিষয়কে আমরা সবচেয়ে বড় চ্যালেঞ্জ হিসেবে দেখছি—খেলাপি ঋণ আদায় এবং তারল্য সংকট। দায়িত্ব নেওয়ার সময় খেলাপি ঋণের হার প্রায় ৬০ শতাংশ ছিল। বর্তমানে তা প্রায় ৫০ শতাংশে নেমে এসেছে। তবে এই হার আরও দ্রুত কমাতে হবে। পাশাপাশি তারল্য সংকট মোকাবিলা করাও জরুরি। এই দুটি সমস্যা সমাধান করতে পারলে ব্যাংককে ঘুরে দাঁড় করানো সম্ভব হবে।
ঢাকাওয়াচ: খেলাপি ঋণ ২০ শতাংশে নামিয়ে আনার লক্ষ্য কীভাবে বাস্তবায়ন করবেন?
ওবায়দুল হক: বাংলাদেশ ব্যাংকের গভর্নর ডিসেম্বরের মধ্যে খেলাপি ঋণের হার ২০ শতাংশে নামিয়ে আনার লক্ষ্য দিয়েছেন। আমরা সে লক্ষ্য সামনে রেখে কাজ করছি। প্রতিটি শাখা এবং প্রধান কার্যালয়ের সংশ্লিষ্ট কর্মকর্তাদের পৃথক দায়িত্ব দেওয়া হয়েছে। প্রতিদিন ও প্রতি সপ্তাহে ঋণ আদায় কার্যক্রম মনিটরিং করা হচ্ছে।
বাংলাদেশ ব্যাংকের নীতিমালা অনুসরণ করে ঋণ পুনঃতফসিল, ডাউন পেমেন্ট গ্রহণ এবং মাসিক কিস্তির মাধ্যমে ঋণ আদায়ের উদ্যোগ নেওয়া হয়েছে। কিছু ক্ষেত্রে ব্যবসা বন্ধ হয়ে যাওয়া, ঋণগ্রহীতার মৃত্যু কিংবা উত্তরাধিকারীদের ব্যবসা পরিচালনায় ব্যর্থতার মতো মানবিক বিষয় বিবেচনা করে নীতিমালা অনুযায়ী সুদ ও দণ্ডসুদের কিছু অংশ মওকুফ করে ঋণ নিয়মিত করার উদ্যোগ নেওয়া হচ্ছে।
ঢাকাওয়াচ: ঋণ পুনঃতফসিলের ক্ষেত্রে কী ধরনের অগ্রগতি হয়েছে?
ওবায়দুল হক: বাংলাদেশ ব্যাংকের নীতিসহায়তার আওতায় ইতোমধ্যে একাধিক ঋণ পুনঃতফসিল করা হয়েছে। সর্বশেষ বৈঠকে ৪১টি ঋণ হিসাব পুনঃতফসিল করা হয়েছে। এর আগের বৈঠকে প্রায় ৫০টি হিসাব পুনঃতফসিল করা হয়েছিল।
তবে কিছু ঋণের ক্ষেত্রে জালিয়াতির অভিযোগ রয়েছে। এসব অভিযোগের নিষ্পত্তি না হওয়া পর্যন্ত সেগুলোকে সাধারণভাবে পুনঃতফসিলের আওতায় আনা সম্ভব হচ্ছে না। বিষয়টি বাংলাদেশ ব্যাংকের গভর্নরের নজরে আনা হয়েছে। তিনি কেসভিত্তিক আবেদন করার পরামর্শ দিয়েছেন, যাতে জালিয়াতির বিষয়টি আলাদাভাবে বিবেচনা করে ঋণ আদায় কার্যক্রম এগিয়ে নেওয়া যায়।
ঢাকাওয়াচ: তারল্য সংকট কতটা তীব্র? বাংলাদেশ ব্যাংকের কাছে ২ হাজার ২২০ কোটি টাকা সহায়তা চাওয়ার কারণ কী?
ওবায়দুল হক: ব্যাংকের তারল্য পরিস্থিতি বর্তমানে একটি বড় চ্যালেঞ্জ। বিভিন্ন প্রতিষ্ঠানের আমানতের বিপরীতে প্রাপ্য মুনাফা পরিশোধ, আমানতের সুদের ওপর সরকারকে দেওয়া সোর্স ট্যাক্স এবং সিআরআর-এসএলআর সংরক্ষণসহ বিভিন্ন ক্ষেত্রে অর্থের প্রয়োজন রয়েছে। মূলত তারল্য সংকটের কারণেই এসব চাপ তৈরি হয়েছে।
এ পরিস্থিতি মোকাবিলায় বাংলাদেশ ব্যাংকের কাছে ২ হাজার ২২০ কোটি টাকা সহায়তা চাওয়া হয়েছে। কোন খাতে কত অর্থ প্রয়োজন, তার বিস্তারিত ব্রেকআপও দেওয়া হয়েছে। এখনো বাংলাদেশ ব্যাংকের কাছ থেকে এ বিষয়ে কোনো সিদ্ধান্ত পাওয়া যায়নি। আমরা আশা করছি, কেন্দ্রীয় ব্যাংক বিষয়টি গুরুত্বের সঙ্গে বিবেচনা করবে।
ঢাকাওয়াচ: তারল্য সংকটের কারণে নতুন ঋণ বিতরণ কি বাধাগ্রস্ত হচ্ছে?
ওবায়দুল হক: অবশ্যই। খেলাপি ঋণের হার কমানোর পাশাপাশি ঋণের পরিমাণও বাড়াতে হবে। কিন্তু পর্যাপ্ত তারল্য না থাকায় নতুন ঋণ বিতরণ বাড়ানো কঠিন হচ্ছে। এ কারণে আমরা বর্তমানে বড় ও দীর্ঘমেয়াদি প্রকল্প ঋণের পরিবর্তে ওয়ার্কিং ক্যাপিটাল ও এসএমই ঋণের ওপর বেশি গুরুত্ব দিচ্ছি।
ঢাকাওয়াচ: নতুন ঋণ বিতরণে কোন খাতকে বেশি গুরুত্ব দেওয়া হচ্ছে?
ওবায়দুল হক: ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের বেশি ঋণ দেওয়াই আমাদের অন্যতম লক্ষ্য। বাংলাদেশ ব্যাংকের এসএমই মাস্টার সার্কুলার অনুযায়ী উৎপাদন, ব্যবসা ও সেবা খাতে ঋণ দেওয়ার সুযোগ রয়েছে। করপোরেট খাতেও মূলত ওয়ার্কিং ক্যাপিটাল ঋণ দেওয়ার পরিকল্পনা রয়েছে।
আমাদের আমানতের বড় অংশ স্বল্পমেয়াদি হওয়ায় দীর্ঘমেয়াদি প্রকল্প ঋণের পরিবর্তে স্বল্প ও মধ্যমেয়াদি ঋণ বিতরণকে বেশি গুরুত্ব দেওয়া হচ্ছে।
ঢাকাওয়াচ : নতুন আমানত সংগ্রহে কী উদ্যোগ নেওয়া হয়েছে?
ওবায়দুল হক: সরকারি-বেসরকারি বিভিন্ন প্রতিষ্ঠানকে বাংলাদেশ কমার্স ব্যাংকে আমানত রাখার জন্য উৎসাহিত করা হচ্ছে। ব্যাংকের ওপর আস্থা রেখে অতিরিক্ত আমানত এখানে রাখার আহ্বান জানানো হচ্ছে। এসব আমানত লাভজনক ও সুষ্ঠু খাতে বিনিয়োগ করে আমানতকারীদের মুনাফাসহ ফেরত দেওয়ার নিশ্চয়তা দিতে আমরা কাজ করছি।
ঢাকাওয়াচ: ব্যাংকের ডিজিটাল সেবা ও শাখা সম্প্রসারণের পরিকল্পনা কী?
ওবায়দুল হক: আমরা গ্রাহকসেবাকে আরও সহজ ও আধুনিক করতে চাই। গ্রাহকরা যাতে ঘরে বসেই অ্যাপসের মাধ্যমে প্রয়োজনীয় ব্যাংকিং সেবা নিতে পারেন, সে জন্য বিদ্যমান ব্যাংকিং প্রযুক্তির সর্বোচ্চ ব্যবহার নিশ্চিত করা হচ্ছে। এখন পর্যন্ত গ্রাহকের টাকা পাওয়ার ক্ষেত্রে কোনো অভিযোগ পাওয়া যায়নি।
এ ছাড়া আমাদের ১০৭ টি শাখা উপশাখার মাধ্যমে ইসলামিক ব্যাংকিং সেবা চালুর জন্য বাংলাদেশ ব্যাংকের অনুমোদন চাওয়া হয়েছে। অনুমোদন পাওয়া গেলে দ্রুত এ সেবা চালু করার প্রস্তুতি রয়েছে।
ঢাকাওয়াচ: মানবসম্পদ উন্নয়নে কী ধরনের উদ্যোগ নেওয়া হয়েছে?
ওবায়দুল হক: দক্ষ ও নৈতিক মানবসম্পদ ছাড়া কোনো ব্যাংককে টেকসইভাবে এগিয়ে নেওয়া সম্ভব নয়। দায়িত্ব নেওয়ার পর ব্যাংকের ট্রেনিং ইনস্টিটিউট নতুনভাবে সাজানোর উদ্যোগ নেওয়া হয়েছে। বাংলাদেশ ব্যাংকের কমপ্লায়েন্স অনুযায়ী আধুনিক সুযোগ-সুবিধা, ল্যাব ফ্যাসিলিটি ও প্রযুক্তিসম্পন্ন একটি পূর্ণাঙ্গ ট্রেনিং ইনস্টিটিউট গড়ে তোলার কাজ চলছে।
সম্প্রতি স্বচ্ছ প্রক্রিয়ায় প্রফেশনাল সিনিয়র অফিসার নিয়োগ দেওয়া হয়েছে। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) পরীক্ষা নিয়েছে এবং বাংলাদেশ ব্যাংকের প্রতিনিধির উপস্থিতিতে মৌখিক পরীক্ষা অনুষ্ঠিত হয়েছে। নির্বাচিত কর্মকর্তাদের ফাউন্ডেশন প্রশিক্ষণও দেওয়া হয়েছে।
ঢাকাওয়াচ: সুশাসন ও অভ্যন্তরীণ নিয়ন্ত্রণ জোরদারে কী পদক্ষেপ নেওয়া হচ্ছে?
ওবায়দুল হক: সুশাসন নিশ্চিত করতে অভ্যন্তরীণ নিয়ন্ত্রণ ও কমপ্লায়েন্স ব্যবস্থা শক্তিশালী করা হচ্ছে। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী অডিট ও কমপ্লায়েন্স বিভাগকে আরও শক্তিশালী করার উদ্যোগ নেওয়া হয়েছে। অডিট বিভাগে নতুন জনবল নিয়োগের প্রক্রিয়াও চলছে।
তবে শুধু অডিট করলেই হবে না। অডিটে উঠে আসা অভিযোগ ও অনিয়মের যথাযথ নিষ্পত্তি নিশ্চিত করতে হবে। এ বিষয়টিকে আমরা বিশেষ গুরুত্ব দিচ্ছি।
ঢাকাওয়াচ: ঋণ জালিয়াতি ও অনিয়মের সঙ্গে জড়িতদের বিরুদ্ধে কী ব্যবস্থা নেওয়া হচ্ছে?
ওবায়দুল হক: ঋণ আদায়ে গ্রাহকদের সঙ্গে সরাসরি যোগাযোগের পাশাপাশি আইনি ব্যবস্থা নেওয়া হচ্ছে। অর্থঋণ আদালতে ঋণখেলাপিদের বিরুদ্ধে মামলা পরিচালনা করা হচ্ছে। ব্যাংকের প্রায় ১ হাজার ৩০০ মামলা রয়েছে। এসব মামলা দ্রুত নিষ্পত্তি এবং ঋণ আদায় জোরদার করতে একজন চিফ ল অফিসার নিয়োগের উদ্যোগ নেওয়া হয়েছে।
ঋণ বিতরণের সঙ্গে জড়িত কর্মকর্তা বা অন্য কারও অনিয়ম-জালিয়াতির প্রমাণ পাওয়া গেলে তদন্ত করে ব্যবস্থা নেওয়া হচ্ছে। বিষয়গুলো বাংলাদেশ ব্যাংক ও ব্যাংকের পরিচালনা পর্ষদকে অবহিত করা হচ্ছে। বর্তমানে কর্মরত কর্মকর্তা এবং অতীতে ব্যাংক থেকে চলে যাওয়া ব্যক্তিদের বিরুদ্ধেও প্রয়োজন অনুযায়ী মামলা চলমান রয়েছে।
ঢাকাওয়াচ: উইলফুল ডিফল্টারদের বিরুদ্ধে কী ব্যবস্থা নেওয়া হচ্ছে?
ওবায়দুল হক: যেসব ঋণগ্রহীতার ঋণ পরিশোধের সামর্থ্য থাকা সত্ত্বেও তারা ইচ্ছাকৃতভাবে ঋণ পরিশোধ করছেন না, তাদের উইলফুল ডিফল্টার হিসেবে চিহ্নিত করা হচ্ছে। এ পর্যন্ত প্রায় ৫৯ জন গ্রাহককে উইলফুল ডিফল্টার ঘোষণা করে বাংলাদেশ ব্যাংকে পাঠানো হয়েছে।
ঢাকাওয়াচ: বিভিন্ন ব্যাংক ও এনবিএফআই-এ কমার্স ব্যাংকের পাওনা আদায়ে কী ব্যবস্থা গ্রহন করা হয়েছে?
ওবায়দুল হক: বিভিন্ন ব্যাংক ও এনবিএফআই-এ কমার্স ব্যাংকের পাওনা প্রায় ১৬১০ কোটি টাকা, এ বিষয়ে গভর্নর মহোদয়ের সাথে নিয়মিত যোগাযোগ করা হচ্ছে। এই টাকা পেলে আমাদের আর কোন নীতি সহযোগিতার প্রয়োজন হবে না।
ঢাকাওয়াচ: আগামী তিন বছরে বাংলাদেশ কমার্স ব্যাংককে কোথায় দেখতে চান?
ওবায়দুল হক: আগামী তিন বছরের মধ্যে বাংলাদেশ কমার্স ব্যাংককে বর্তমান অবস্থান থেকে অনেক উন্নত করে একটি লাভজনক, শক্তিশালী ও আস্থাশীল ব্যাংকে পরিণত করতে চাই।
এ জন্য প্রথমে খেলাপি ঋণ কমাতে হবে, তারল্য সংকট কাটিয়ে উঠতে হবে এবং মূলধন বাড়াতে হবে। একই সঙ্গে আমানতকারীদের আস্থা ফিরিয়ে আনা, সুশাসন নিশ্চিত করা, দক্ষ মানবসম্পদ তৈরি এবং প্রযুক্তিনির্ভর ব্যাংকিং সেবা সম্প্রসারণ করতে হবে।
আমাদের সামনে চ্যালেঞ্জ অনেক, তবে সঠিক পরিকল্পনা ও সম্মিলিত প্রচেষ্টার মাধ্যমে বাংলাদেশ কমার্স ব্যাংককে একটি শক্তিশালী অবস্থানে নিয়ে যাওয়া সম্ভব বলে আমরা বিশ্বাস করি।